Finance
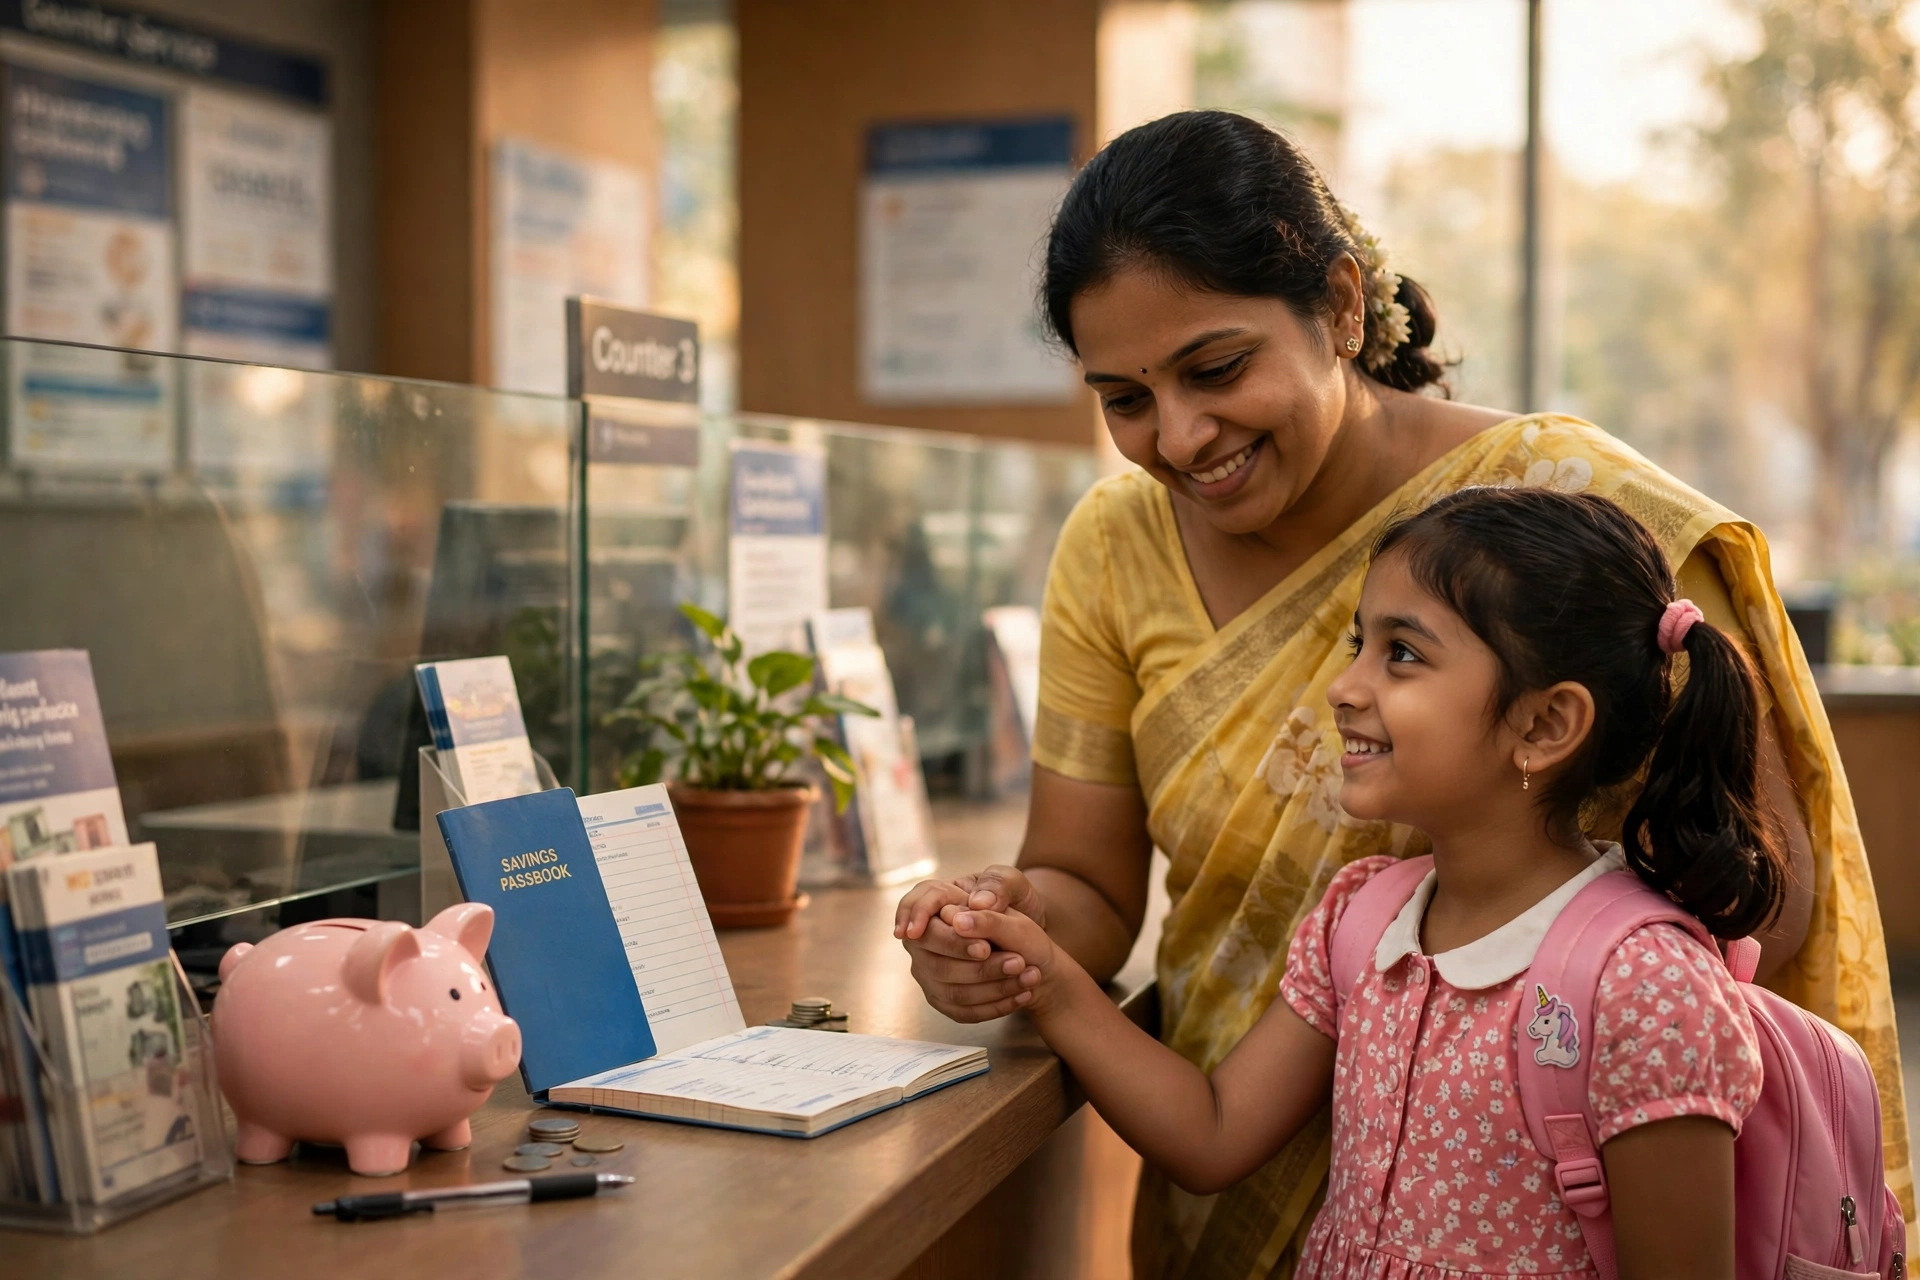
सुकन्या समृद्धि योजना: बेटी के भविष्य के लिए खाता कैसे खुलवाएं (2026 गाइड)
<p>बेटी के जन्म के साथ ही हर माता-पिता के मन में एक सवाल आता है — उसकी पढ़ाई और शादी के लिए पैसे कहां से आएंगे? सुकन्या समृद्धि योजना (SSY) इसी सवाल का सरकार का सबसे मज़बूत जवाब है: बेटियों के नाम पर छोटी-छोटी बचत, बाज़ार की सबसे ऊंची ब्याज दरों में से एक, और मैच्योरिटी पर पूरी रकम टैक्स-फ्री।</p>
<p>लेकिन खाता खुलवाने की प्रक्रिया, जमा के नियम और निकासी की शर्तें समझ न आने से कई परिवार देर कर देते हैं — और हर साल की देरी हज़ारों रुपये के ब्याज का नुकसान है। यह गाइड 2026 के नियमों के साथ पूरी प्रक्रिया समझाती है।</p>
<h2>सुकन्या समृद्धि योजना क्या है?</h2>
<p>यह केंद्र सरकार की "बेटी बचाओ, बेटी पढ़ाओ" अभियान के तहत चलने वाली छोटी बचत योजना है। मुख्य बातें:</p>
<ul>
<li><strong>ब्याज दर:</strong> 8.2% प्रति वर्ष (2026 की दर; सरकार हर तिमाही समीक्षा करती है) — यह FD और ज़्यादातर बचत योजनाओं से ज़्यादा है, और ब्याज चक्रवृद्धि (compounding) आधार पर जुड़ता है।</li>
<li><strong>ट्रिपल टैक्स छूट (EEE):</strong> जमा पर 80C में छूट, ब्याज पर कोई टैक्स नहीं, मैच्योरिटी की रकम पूरी तरह टैक्स-फ्री।</li>
<li><strong>न्यूनतम जमा:</strong> सिर्फ़ ₹250 प्रति वर्ष — यानी गरीब से गरीब परिवार भी खाता चला सकता है।</li>
<li><strong>अधिकतम जमा:</strong> ₹1.5 लाख प्रति वर्ष।</li>
</ul>
<h2>कौन खाता खुलवा सकता है? (पात्रता)</h2>
<ul>
<li>बेटी की उम्र <strong>10 साल से कम</strong> होनी चाहिए खाता खुलवाते समय।</li>
<li>माता-पिता या कानूनी अभिभावक खाता खुलवा सकते हैं।</li>
<li>एक बेटी के नाम पर <strong>सिर्फ़ एक खाता</strong>; एक परिवार अधिकतम <strong>दो बेटियों</strong> के लिए खाते खुलवा सकता है (जुड़वां/तीन बेटियों के जन्म जैसे विशेष मामलों में छूट है)।</li>
<li>बेटी भारतीय नागरिक होनी चाहिए।</li>
</ul>
<h2>कितना फायदा? एक उदाहरण</h2>
<p>मान लीजिए बेटी के जन्म पर खाता खुला और आप हर साल ₹50,000 जमा करते हैं। 8.2% की दर से 15 साल तक जमा (कुल ₹7.5 लाख) पर 21वें साल में मैच्योरिटी पर आपको लगभग <strong>₹16-17 लाख</strong> मिलेंगे — यानी आपके पैसे दोगुने से भी ज़्यादा। यही इस योजना की ताकत है: समय + चक्रवृद्धि ब्याज।</p>
<h2>ज़रूरी दस्तावेज़</h2>
<ul>
<li>बेटी का जन्म प्रमाणपत्र</li>
<li>माता-पिता/अभिभावक का आधार कार्ड और पैन कार्ड</li>
<li>पते का प्रमाण (आधार, बिजली बिल, राशन कार्ड आदि)</li>
<li>पासपोर्ट साइज़ फोटो (बेटी और अभिभावक दोनों की)</li>
<li>खाता खुलवाने का फॉर्म (डाकघर/बैंक में मुफ़्त मिलता है)</li>
</ul>
<h2>खाता कैसे खुलवाएं? (स्टेप-बाय-स्टेप)</h2>
<ol>
<li><strong>जगह चुनें:</strong> नज़दीकी डाकघर या अधिकृत बैंक शाखा (SBI, PNB, बैंक ऑफ बड़ौदा सहित ज़्यादातर बड़े बैंक)। वही चुनें जहां आपका आना-जाना आसान हो।</li>
<li><strong>फॉर्म भरें:</strong> SSY खाता खोलने का फॉर्म लें, बेटी और अभिभावक का विवरण भरें।</li>
<li><strong>दस्तावेज़ जमा करें:</strong> ऊपर सूचीबद्ध सभी दस्तावेज़ों की फोटोकॉपी के साथ मूल प्रति सत्यापन के लिए ले जाएं।</li>
<li><strong>पहली जमा राशि दें:</strong> कम से कम ₹250 नकद या चेक से जमा करें — खाता उसी दिन खुल जाता है।</li>
<li><strong>पासबुक लें:</strong> खाता संख्या वाली पासबुक संभालकर रखें — यही आपके जमा का रिकॉर्ड है।</li>
</ol>
<p>कुछ बैंक अब ऑनलाइन खाता खोलने की सुविधा भी देते हैं (वीडियो KYC के साथ) — अपने बैंक से पूछें।</p>
<h2>जमा और निकासी के नियम (ध्यान से पढ़ें)</h2>
<ul>
<li><strong>जमा अवधि:</strong> खाता खुलने से 15 साल तक पैसा जमा किया जा सकता है।</li>
<li><strong>मैच्योरिटी:</strong> 21 साल बाद या बेटी की शादी के समय (18 साल की उम्र के बाद)।</li>
<li><strong>आंशिक निकासी:</strong> बेटी के 18 साल पूरे होने पर पढ़ाई के लिए 50% तक रकम निकाली जा सकती है।</li>
<li><strong>डिफॉल्ट से बचें:</strong> किसी साल ₹250 भी जमा न करने पर खाता "डिफॉल्ट" हो जाता है — ₹50 जुर्माने के साथ दोबारा चालू करवाना पड़ता है। हर साल एक छोटी रकम ज़रूर डालें।</li>
<li><strong>खाता बंद करना:</strong> मैच्योरिटी से पहले सिर्फ़ विशेष परिस्थितियों (बेटी की गंभीर बीमारी आदि) में अनुमति मिलती है।</li>
</ul>
<h2>अक्सर पूछे जाने वाले सवाल</h2>
<h3>क्या ब्याज दर हमेशा 8.2% रहेगी?</h3>
<p>नहीं — सरकार हर तिमाही दर की समीक्षा करती है। लेकिन बदलाव भी बाज़ार दरों के आसपास ही रहता है, और अब तक SSY की दर लगातार सबसे ऊंची छोटी-बचत दरों में रही है।</p>
<h3>क्या NRI बेटी के लिए खाता खुलवा सकते हैं?</h3>
<p>नहीं — खाता खुलवाते समय बेटी भारतीय निवासी होनी चाहिए। अगर बाद में NRI हो जाए तो खाता समय से पहले बंद करना पड़ता है।</p>
<h3>दो से ज़्यादा बेटियां हों तो?</h3>
<p>आम तौर पर दो खातों की सीमा है, लेकिन एक साथ जुड़वां या तीन बच्चों के जन्म के विशेष मामले में तीसरा खाता भी खुल सकता है — जन्म प्रमाणपत्र के साथ आवेदन करें।</p>
<h3>PPF से बेहतर है या नहीं?</h3>
<p>बेटी के लिए विशेष लक्ष्य हो तो SSY बेहतर है — ब्याज दर PPF से ज़्यादा है और मैच्योरिटी बेटी के 21 साल पर तय है। लेकिन PPF में लचीलापन ज़्यादा है (किसी के नाम पर भी)। दोनों का अपना स्थान है।</p>
<h2>निष्कर्ष</h2>
<p>सुकन्या समृद्धि योजना उन दुर्लभ योजनाओं में है जहां सरकार सच में आपके साथ है — ऊंचा ब्याज, तीन स्तरों पर टैक्स छूट, और सिर्फ़ ₹250 से शुरुआत। सबसे बड़ी गलती है देर करना: बेटी के पहले जन्मदिन से पहले खाता खुलवा लें, हर साल नियमित जमा करें, और 21 साल बाद जब रकम मिलेगी तो आज की यह छोटी सी मेहनत बड़ी खुशी में बदलेगी।</p>
<p>लेकिन खाता खुलवाने की प्रक्रिया, जमा के नियम और निकासी की शर्तें समझ न आने से कई परिवार देर कर देते हैं — और हर साल की देरी हज़ारों रुपये के ब्याज का नुकसान है। यह गाइड 2026 के नियमों के साथ पूरी प्रक्रिया समझाती है।</p>
<h2>सुकन्या समृद्धि योजना क्या है?</h2>
<p>यह केंद्र सरकार की "बेटी बचाओ, बेटी पढ़ाओ" अभियान के तहत चलने वाली छोटी बचत योजना है। मुख्य बातें:</p>
<ul>
<li><strong>ब्याज दर:</strong> 8.2% प्रति वर्ष (2026 की दर; सरकार हर तिमाही समीक्षा करती है) — यह FD और ज़्यादातर बचत योजनाओं से ज़्यादा है, और ब्याज चक्रवृद्धि (compounding) आधार पर जुड़ता है।</li>
<li><strong>ट्रिपल टैक्स छूट (EEE):</strong> जमा पर 80C में छूट, ब्याज पर कोई टैक्स नहीं, मैच्योरिटी की रकम पूरी तरह टैक्स-फ्री।</li>
<li><strong>न्यूनतम जमा:</strong> सिर्फ़ ₹250 प्रति वर्ष — यानी गरीब से गरीब परिवार भी खाता चला सकता है।</li>
<li><strong>अधिकतम जमा:</strong> ₹1.5 लाख प्रति वर्ष।</li>
</ul>
<h2>कौन खाता खुलवा सकता है? (पात्रता)</h2>
<ul>
<li>बेटी की उम्र <strong>10 साल से कम</strong> होनी चाहिए खाता खुलवाते समय।</li>
<li>माता-पिता या कानूनी अभिभावक खाता खुलवा सकते हैं।</li>
<li>एक बेटी के नाम पर <strong>सिर्फ़ एक खाता</strong>; एक परिवार अधिकतम <strong>दो बेटियों</strong> के लिए खाते खुलवा सकता है (जुड़वां/तीन बेटियों के जन्म जैसे विशेष मामलों में छूट है)।</li>
<li>बेटी भारतीय नागरिक होनी चाहिए।</li>
</ul>
<h2>कितना फायदा? एक उदाहरण</h2>
<p>मान लीजिए बेटी के जन्म पर खाता खुला और आप हर साल ₹50,000 जमा करते हैं। 8.2% की दर से 15 साल तक जमा (कुल ₹7.5 लाख) पर 21वें साल में मैच्योरिटी पर आपको लगभग <strong>₹16-17 लाख</strong> मिलेंगे — यानी आपके पैसे दोगुने से भी ज़्यादा। यही इस योजना की ताकत है: समय + चक्रवृद्धि ब्याज।</p>
<h2>ज़रूरी दस्तावेज़</h2>
<ul>
<li>बेटी का जन्म प्रमाणपत्र</li>
<li>माता-पिता/अभिभावक का आधार कार्ड और पैन कार्ड</li>
<li>पते का प्रमाण (आधार, बिजली बिल, राशन कार्ड आदि)</li>
<li>पासपोर्ट साइज़ फोटो (बेटी और अभिभावक दोनों की)</li>
<li>खाता खुलवाने का फॉर्म (डाकघर/बैंक में मुफ़्त मिलता है)</li>
</ul>
<h2>खाता कैसे खुलवाएं? (स्टेप-बाय-स्टेप)</h2>
<ol>
<li><strong>जगह चुनें:</strong> नज़दीकी डाकघर या अधिकृत बैंक शाखा (SBI, PNB, बैंक ऑफ बड़ौदा सहित ज़्यादातर बड़े बैंक)। वही चुनें जहां आपका आना-जाना आसान हो।</li>
<li><strong>फॉर्म भरें:</strong> SSY खाता खोलने का फॉर्म लें, बेटी और अभिभावक का विवरण भरें।</li>
<li><strong>दस्तावेज़ जमा करें:</strong> ऊपर सूचीबद्ध सभी दस्तावेज़ों की फोटोकॉपी के साथ मूल प्रति सत्यापन के लिए ले जाएं।</li>
<li><strong>पहली जमा राशि दें:</strong> कम से कम ₹250 नकद या चेक से जमा करें — खाता उसी दिन खुल जाता है।</li>
<li><strong>पासबुक लें:</strong> खाता संख्या वाली पासबुक संभालकर रखें — यही आपके जमा का रिकॉर्ड है।</li>
</ol>
<p>कुछ बैंक अब ऑनलाइन खाता खोलने की सुविधा भी देते हैं (वीडियो KYC के साथ) — अपने बैंक से पूछें।</p>
<h2>जमा और निकासी के नियम (ध्यान से पढ़ें)</h2>
<ul>
<li><strong>जमा अवधि:</strong> खाता खुलने से 15 साल तक पैसा जमा किया जा सकता है।</li>
<li><strong>मैच्योरिटी:</strong> 21 साल बाद या बेटी की शादी के समय (18 साल की उम्र के बाद)।</li>
<li><strong>आंशिक निकासी:</strong> बेटी के 18 साल पूरे होने पर पढ़ाई के लिए 50% तक रकम निकाली जा सकती है।</li>
<li><strong>डिफॉल्ट से बचें:</strong> किसी साल ₹250 भी जमा न करने पर खाता "डिफॉल्ट" हो जाता है — ₹50 जुर्माने के साथ दोबारा चालू करवाना पड़ता है। हर साल एक छोटी रकम ज़रूर डालें।</li>
<li><strong>खाता बंद करना:</strong> मैच्योरिटी से पहले सिर्फ़ विशेष परिस्थितियों (बेटी की गंभीर बीमारी आदि) में अनुमति मिलती है।</li>
</ul>
<h2>अक्सर पूछे जाने वाले सवाल</h2>
<h3>क्या ब्याज दर हमेशा 8.2% रहेगी?</h3>
<p>नहीं — सरकार हर तिमाही दर की समीक्षा करती है। लेकिन बदलाव भी बाज़ार दरों के आसपास ही रहता है, और अब तक SSY की दर लगातार सबसे ऊंची छोटी-बचत दरों में रही है।</p>
<h3>क्या NRI बेटी के लिए खाता खुलवा सकते हैं?</h3>
<p>नहीं — खाता खुलवाते समय बेटी भारतीय निवासी होनी चाहिए। अगर बाद में NRI हो जाए तो खाता समय से पहले बंद करना पड़ता है।</p>
<h3>दो से ज़्यादा बेटियां हों तो?</h3>
<p>आम तौर पर दो खातों की सीमा है, लेकिन एक साथ जुड़वां या तीन बच्चों के जन्म के विशेष मामले में तीसरा खाता भी खुल सकता है — जन्म प्रमाणपत्र के साथ आवेदन करें।</p>
<h3>PPF से बेहतर है या नहीं?</h3>
<p>बेटी के लिए विशेष लक्ष्य हो तो SSY बेहतर है — ब्याज दर PPF से ज़्यादा है और मैच्योरिटी बेटी के 21 साल पर तय है। लेकिन PPF में लचीलापन ज़्यादा है (किसी के नाम पर भी)। दोनों का अपना स्थान है।</p>
<h2>निष्कर्ष</h2>
<p>सुकन्या समृद्धि योजना उन दुर्लभ योजनाओं में है जहां सरकार सच में आपके साथ है — ऊंचा ब्याज, तीन स्तरों पर टैक्स छूट, और सिर्फ़ ₹250 से शुरुआत। सबसे बड़ी गलती है देर करना: बेटी के पहले जन्मदिन से पहले खाता खुलवा लें, हर साल नियमित जमा करें, और 21 साल बाद जब रकम मिलेगी तो आज की यह छोटी सी मेहनत बड़ी खुशी में बदलेगी।</p>
Share this article
About the Author
Related Articles
Finance
UPI फ्रॉड से कैसे बचें: OTP, QR कोड और फेक कॉल से अपने पैसे बचाने की पूरी जानकारी
Creator
Finance
वोटर ID कार्ड कैसे बनवाएं: ऑनलाइन आवेदन (Form 6), नाम सुधार और e-EPIC डाउनलोड की पूरी प्रक्रिया
Creator
Finance
बैंक खाता KYC अपडेट कैसे करें: ऑनलाइन, वीडियो KYC और ब्रांच — पूरी प्रक्रिया
Creator
Finance
राशन कार्ड में नया नाम कैसे जोड़ें: बच्चे, बहू और सुधार की पूरी प्रक्रिया
Creator