Finance
बैंक खाता KYC अपडेट कैसे करें: ऑनलाइन, वीडियो KYC और ब्रांच — पूरी प्रक्रिया
<p>बैंक से SMS आया हो — “कृपया अपना KYC अपडेट करें” — तो उसे नज़रअंदाज़ करना महंगा पड़ सकता है। बैंक खाता KYC अपडेट एक छोटा-सा औपचारिक काम लगता है, लेकिन यही वह रिकॉर्ड है जिसके आधार पर बैंक यह तय करता है कि आपका खाता पूरी तरह चालू रहेगा या उस पर कुछ सीमाएं लगेंगी। अच्छी बात यह है कि आज ज़्यादातर मामलों में यह काम घर बैठे ऑनलाइन हो जाता है; ब्रांच जाना सिर्फ कुछ खास स्थितियों में ज़रूरी होता है।</p>
<p>इस लेख में बैंक खाता KYC अपडेट की पूरी प्रक्रिया साफ-साफ समझाई गई है — KYC क्या है, कब अपडेट कराना ज़रूरी है, कौन-से दस्तावेज़ चाहिए, नेट बैंकिंग, मोबाइल ऐप, आधार OTP और वीडियो KYC से अपडेट कैसे करें, ब्रांच में क्या करना होता है, और किन गलतियों से बचना है। हर बैंक की वेबसाइट का लेआउट थोड़ा अलग हो सकता है, लेकिन बुनियादी प्रक्रिया लगभग हर जगह एक जैसी है।</p>
<h2>KYC क्या है और बैंक इसे दोबारा क्यों मांगता है?</h2>
<p>KYC यानी “Know Your Customer” — ग्राहक को जानो। खाता खोलते समय बैंक आपकी पहचान और पते का प्रमाण लेता है। समय के साथ ये जानकारियां बदल जाती हैं: पता बदल जाता है, मोबाइल नंबर बदल जाता है, शादी के बाद नाम बदल जाता है, या पुराना पहचान पत्र एक्सपायर हो जाता है। भारतीय रिज़र्व बैंक (RBI) के नियमों के तहत बैंकों को समय-समय पर ग्राहकों का KYC रिकॉर्ड ताज़ा रखना होता है, ताकि रिकॉर्ड सही रहे और धोखाधड़ी पर रोक लगे।</p>
<p>इसीलिए बैंक कभी-कभी “पीरियोडिक KYC अपडेट” या “Re-KYC” के लिए कहता है, भले ही आपने खाता सालों पहले खोला हो। इसका मतलब यह नहीं है कि आपके खाते में कोई गड़बड़ है — यह एक नियमित प्रक्रिया है। लेकिन अगर तय समय में अपडेट नहीं कराया गया, तो बैंक धीरे-धीरे कुछ सेवाओं पर रोक लगा सकता है, जैसे नई सुविधाएं, बड़े लेन-देन या कुछ तरह के ट्रांसफर। इसलिए बैंक का मैसेज आते ही यह काम निपटा लेना समझदारी है, आखिरी दिन का इंतज़ार करना नहीं।</p>
<h2>अपडेट कराने से पहले: कौन-से दस्तावेज़ तैयार रखें?</h2>
<p>काम शुरू करने से पहले दस्तावेज़ तैयार रखेंगे तो प्रक्रिया आधी हो जाएगी। आमतौर पर ये चीज़ें चाहिए होती हैं:</p>
<p>पहचान का प्रमाण — पैन कार्ड, आधार कार्ड, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस में से बैंक द्वारा स्वीकार किया गया कोई एक दस्तावेज़। पते का प्रमाण — आधार कार्ड, पासपोर्ट, वोटर ID या हाल का यूटिलिटी बिल (बिजली, पानी या गैस का, आमतौर पर 2-3 महीने से ज़्यादा पुराना नहीं)। हाल की पासपोर्ट साइज़ फोटो, और अगर नाम या हस्ताक्षर बदले हैं तो उससे जुड़ा प्रमाण।</p>
<p>दो बातों का खास ध्यान रखें। पहली: दस्तावेज़ पर लिखा नाम, जन्मतिथि और पता, बैंक रिकॉर्ड से मेल खाना चाहिए — छोटी-सी स्पेलिंग की गलती भी आवेदन को अटका सकती है। दूसरी: ऑनलाइन अपलोड के लिए दस्तावेज़ की साफ स्कैन कॉपी या फोटो रखें, धुंधली या कटी हुई फोटो अक्सर रिजेक्ट हो जाती है। फोटो खींचते समय अच्छी रोशनी रखें और पूरा दस्तावेज़ फ्रेम में आए, इसका ध्यान रखें।</p>
<h2>तरीका 1: नेट बैंकिंग से बैंक खाता KYC अपडेट</h2>
<p>जिनके पास नेट बैंकिंग है, उनके लिए यही सबसे सीधा तरीका है। अपने बैंक की आधिकारिक वेबसाइट पर जाएं — ध्यान रहे, हमेशा बैंक की असली वेबसाइट ही खोलें, किसी SMS या ईमेल में आए लिंक पर क्लिक करके लॉगिन न करें। यूज़र ID और पासवर्ड से लॉगिन करें, फिर “सेवा अनुरोध”, “प्रोफाइल” या “KYC अपडेट” जैसा विकल्प ढूंढें। अलग-अलग बैंकों में यह अलग-अलग नाम से मिल सकता है।</p>
<p>वहां आपको अपना मौजूदा विवरण दिखेगा। जो जानकारी बदली है, उसे सही करें, ज़रूरी दस्तावेज़ अपलोड करें और फॉर्म जमा करें। जमा करने से पहले एक बार सारी जानकारी फिर से पढ़ लें — गलत पिन कोड या गलत मोबाइल नंबर बाद में फिर से सुधार मांगता है। जमा करने के बाद आपको एक रेफरेंस नंबर या SMS/ईमेल से पुष्टि मिलेगी; उसे संभालकर रखें, क्योंकि स्टेटस पूछते समय यही नंबर काम आएगा। सत्यापन में आमतौर पर कुछ कार्य दिवस लगते हैं।</p>
<h2>तरीका 2: मोबाइल बैंकिंग ऐप से अपडेट</h2>
<p>मोबाइल ऐप से प्रक्रिया लगभग नेट बैंकिंग जैसी ही है, बस छोटे स्क्रीन के हिसाब से ढली हुई। अपने बैंक का आधिकारिक ऐप खोलें और MPIN, फिंगरप्रिंट या पासवर्ड से लॉगिन करें। ऐप में “प्रोफाइल”, “सेटिंग” या “सेवा अनुरोध” में KYC अपडेट का विकल्प मिलेगा।</p>
<p>ऐप का फायदा यह है कि दस्तावेज़ की फोटो सीधे फोन के कैमरे से ली जा सकती है। लेकिन जल्दबाज़ी में धुंधली फोटो न लें — एक साफ फोटो ही पहली बार में स्वीकार होती है। जानकारी भरने के बाद रजिस्टर्ड मोबाइल नंबर पर आए OTP से पुष्टि करें और अनुरोध जमा करें। कई ऐप में “सेवा अनुरोध” या “स्टेटस ट्रैकर” सेक्शन में आप यह भी देख सकते हैं कि आपका अनुरोध किस चरण में है — प्राप्त हुआ, जांच में है, या पूरा हो गया।</p>
<h2>तरीका 3: आधार OTP से e-KYC</h2>
<p>अगर आपका आधार आपके मोबाइल नंबर से लिंक है, तो कुछ बैंक आधार OTP पर आधारित e-KYC की सुविधा देते हैं। इसमें आपको अपना आधार नंबर डालना होता है, फिर रजिस्टर्ड मोबाइल पर आए OTP से पुष्टि करनी होती है। बैंक आधार से आपकी बुनियादी जानकारी प्राप्त कर लेता है, जिससे दस्तावेज़ अपलोड करने की ज़रूरत कम या खत्म हो जाती है।</p>
<p>यह तरीका तभी काम करेगा जब आधार में आपकी जानकारी पहले से सही हो। अगर आपने हाल में पता बदला है, तो पहले आधार में पता अपडेट कराएं, फिर बैंक KYC कराएं — नहीं तो पुराना पता ही बैंक रिकॉर्ड में चला जाएगा और काम दोबारा करना पड़ेगा। यह बात खासकर उन लोगों के लिए ज़रूरी है जो शहर बदलकर आए हैं।</p>
<h2>तरीका 4: वीडियो KYC — बिना ब्रांच जाए पहचान सत्यापन</h2>
<p>वीडियो KYC में बैंक के अधिकृत प्रतिनिधि के साथ एक छोटी-सी लाइव वीडियो कॉल होती है। आपको बैंक की वेबसाइट या ऐप से वीडियो KYC का अपॉइंटमेंट लेना होता है, फिर तय समय पर कैमरा और स्थिर इंटरनेट वाले फोन या कंप्यूटर से कॉल में जुड़ना होता है। कॉल के दौरान प्रतिनिधि आपसे पैन कार्ड और आधार कार्ड दिखाने को कहेगा, चेहरा साफ दिखाने को कहेगा और कुछ बुनियादी सवाल पूछेगा।</p>
<p>वीडियो KYC की तैयारी पहले से कर लें: अच्छी रोशनी वाली शांत जगह चुनें, दोनों दस्तावेज़ हाथ में रखें, और बैकग्राउंड में शोर न हो। पूरी कॉल रिकॉर्ड की जाती है, यह सामान्य नियामक प्रक्रिया है, इससे घबराने की ज़रूरत नहीं। सफल कॉल के बाद सत्यापन आमतौर पर 24 से 48 घंटों में पूरा हो जाता है। यह तरीका उन लोगों के लिए बहुत उपयोगी है जो ब्रांच से दूर रहते हैं या जिनके पास ब्रांच जाने का समय नहीं है।</p>
<h2>तरीका 5: ब्रांच जाकर अपडेट — कब ज़रूरी है?</h2>
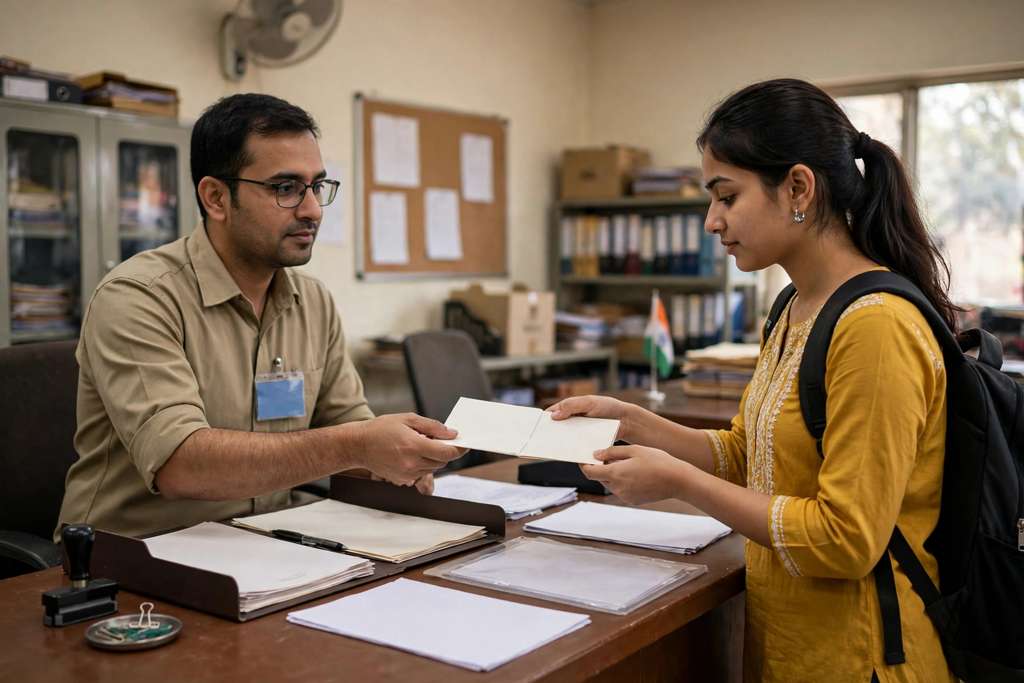
<p>ऑनलाइन सुविधा न मिलने पर, दस्तावेज़ों में बड़ा बदलाव होने पर (जैसे नाम बदलना), या बैंक द्वारा खास तौर पर बुलाए जाने पर ब्रांच जाना पड़ता है। ब्रांच में KYC अपडेट फॉर्म भरना होता है, साथ में दस्तावेज़ों की स्व-प्रमाणित (self-attested) फोटोकॉपी जमा करनी होती है। मूल दस्तावेज़ भी साथ ले जाएं, क्योंकि अधिकारी सत्यापन के लिए उन्हें देख सकता है।</p>
<p>ब्रांच जाने से पहले बैंक की वेबसाइट या कस्टमर केयर से यह पूछ लेना अच्छा रहता है कि आपके मामले में कौन-से फॉर्म और दस्तावेज़ चाहिए। इससे एक ही काम के लिए दो बार ब्रांच नहीं जाना पड़ेगा। जमा करने के बाद मिलने वाली रसीद या रेफरेंस नंबर संभालकर रखें — अगर बाद में स्टेटस पूछना पड़े तो यही काम आएगा।</p>
<h2>अपडेट का स्टेटस कैसे चेक करें?</h2>
<p>अनुरोध जमा करने के बाद उसका स्टेटस देखना उतना ही ज़रूरी है जितना जमा करना। नेट बैंकिंग या ऐप के “प्रोफाइल” या “सेवा अनुरोध” सेक्शन में स्टेटस दिख जाता है। कुछ बैंक SMS या ईमेल से भी अपडेट भेजते हैं। अगर कई कार्य दिवस बीत जाने के बाद भी स्टेटस न बदले, तो रेफरेंस नंबर के साथ कस्टमर केयर से संपर्क करें — बिना रेफरेंस नंबर के शिकायत दर्ज कराना मुश्किल होता है।</p>
<p>म्यूचुअल फंड या शेयर बाज़ार से जुड़ा KYC अलग होता है — वह KRA (KYC रजिस्ट्रेशन एजेंसी) पोर्टल, जैसे CAMS या KFintech, पर पैन नंबर से चेक किया जाता है। बैंक खाते का KYC और निवेश का KYC एक ही नहीं हैं; दोनों के स्टेटस अलग-अलग जगह दिखते हैं। इस फर्क को समझ लेने से गलत पोर्टल पर समय बर्बाद नहीं होगा।</p>
<h2>आम गलतियां जिनसे आवेदन अटक जाता है</h2>
<p>पहली गलती: धुंधली या अधूरी दस्तावेज़ फोटो अपलोड करना। दूसरी: दस्तावेज़ और बैंक रिकॉर्ड में नाम या पते की छोटी-सी भिन्नता — जैसे आधार में “कुमार” और बैंक में “कुमर”। तीसरी: रजिस्टर्ड मोबाइल नंबर बदले होने के बावजूद OTP उसी पुराने नंबर पर आने की उम्मीद करना — नंबर बदला है तो पहले बैंक में नंबर अपडेट कराएं, फिर KYC। चौथी: किसी अनजान लिंक या फोन कॉल पर KYC के नाम पर OTP या पासवर्ड बता देना।</p>
<p>यह चौथी गलती सबसे खतरनाक है। बैंक कभी भी फोन, SMS या ईमेल पर आपका OTP, पासवर्ड या पूरी कार्ड जानकारी नहीं मांगता। KYC अपडेट के नाम पर आया कोई भी ऐसा मैसेज जिसमें तुरंत लिंक पर क्लिक करने का दबाव हो, लगभग हमेशा धोखाधड़ी होती है। शंका हो तो बैंक की आधिकारिक वेबसाइट या हेल्पलाइन से ही संपर्क करें, मैसेज में दिए नंबर पर नहीं।</p>
<h2>अगर KYC अपडेट न कराया तो क्या होगा?</h2>
<p>बैंक नियमों के तहत पुराना KYC रिकॉर्ड होने पर खाते पर धीरे-धीरे सीमाएं लग सकती हैं — कुछ सेवाएं रुक सकती हैं, नए आवेदन अटक सकते हैं, और लंबे समय तक अपडेट न होने पर खाता अनुपालन की श्रेणी में आ सकता है। इसका मतलब यह नहीं है कि पैसा डूब जाएगा, लेकिन रोज़मर्रा के काम — ट्रांसफर, निकासी, नई सुविधा — अटक सकते हैं। इसलिए बैंक के नोटिस को “बाद में देखेंगे” वाली श्रेणी में न डालें।</p>
<p>वहीं, समय पर अपडेट कराने के फायदे सीधे हैं: खाता बिना रुकावट चलता है, नई सेवाओं के लिए पहचान सत्यापन तेज़ होता है, और आपका रिकॉर्ड धोखाधड़ी से सुरक्षित रहता है। यह काम साल में एक बार भी नहीं करना पड़ता — सिर्फ तब, जब जानकारी बदले या बैंक पीरियोडिक अपडेट मांगे। थोड़ा-सा समय लगाकर इसे निपटा लेना, बाद की बड़ी परेशानी से बचा लेता है। इस विषय पर सामान्य जानकारी के लिए <a href="https://www.bajajfinserv.in/hindi/how-to-update-kyc-online">बजाज फाइनेंस का KYC अपडेट गाइड</a> और <a href="https://www.bajajfinservmarkets.in/discover/kyc-update.amp">KYC अपडेट की प्रक्रिया और दस्तावेज़ों पर यह विस्तृत लेख</a> उपयोगी संदर्भ हैं — दोनों में ऑनलाइन और ऑफलाइन दोनों तरीकों की जानकारी दी गई है।</p>
<p>एक और बात जो इस काम से जुड़ी है: आपकी वित्तीय पहचान का रिकॉर्ड सिर्फ बैंक में ही नहीं होता। जैसे <a href="https://socialtarang.com/articles/check-cibil-score-free-fix-credit-report-errors-india-1793161633">क्रेडिट रिपोर्ट में गलतियां</a> आपके लोन और कार्ड पर असर डाल सकती हैं, वैसे ही गलत KYC रिकॉर्ड भी सेवाओं में रुकावट ला सकता है — इसलिए दोनों रिकॉर्ड समय-समय पर चेक करते रहना अच्छा रहता है। और अगर KYC के लिए आधार से जुड़ा कोई दस्तावेज़ अपडेट करना हो, तो <a href="https://socialtarang.com/articles/bachon-ka-aadhaar-card-banwana-biometric-update-1792902579">आधार बनवाने और बायोमेट्रिक अपडेट की प्रक्रिया</a> की जानकारी भी काम आ सकती है, क्योंकि आधार ही अक्सर पहचान और पते दोनों का प्रमाण बनता है।</p>
<h2>अक्सर पूछे जाने वाले सवाल</h2>
<h3>बैंक खाता KYC अपडेट कितने दिन में पूरा होता है?</h3>
<p>ऑनलाइन या वीडियो KYC के बाद सत्यापन में आमतौर पर कुछ कार्य दिवस लगते हैं; कई मामलों में 24 से 48 घंटों में भी काम हो जाता है। ब्रांच से किया गया अपडेट भी कुछ कार्य दिवसों में पूरा होता है। अगर एक हफ्ते से ज़्यादा बीत जाए तो रेफरेंस नंबर के साथ बैंक से स्टेटस पूछें।</p>
<h3>क्या KYC अपडेट के लिए ब्रांच जाना ज़रूरी है?</h3>
<p>नहीं, ज़्यादातर मामलों में नहीं। नेट बैंकिंग, मोबाइल ऐप, आधार OTP e-KYC या वीडियो KYC से काम हो जाता है। ब्रांच सिर्फ तब ज़रूरी होता है जब ऑनलाइन विकल्प न मिले, दस्तावेज़ों में बड़ा बदलाव हो, या बैंक खास तौर पर ब्रांच सत्यापन मांगे।</p>
<h3>KYC अपडेट के लिए कौन-से दस्तावेज़ चाहिए?</h3>
<p>पहचान के प्रमाण के रूप में पैन कार्ड, आधार कार्ड, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस, और पते के प्रमाण के रूप में आधार, पासपोर्ट या हाल का यूटिलिटी बिल। बैंक के हिसाब से सूची में थोड़ा फर्क हो सकता है, इसलिए अपने बैंक की वेबसाइट पर सूची एक बार ज़रूर देख लें।</p>
<h3>KYC अपडेट न कराने पर खाता बंद हो जाएगा?</h3>
<p>तुरंत खाता बंद नहीं होता, लेकिन सेवाओं पर धीरे-धीरे सीमाएं लग सकती हैं और नए काम अटक सकते हैं। इसलिए बैंक का नोटिस मिलते ही अपडेट करा लेना सबसे सुरक्षित तरीका है — यह काम छोटा है, लेकिन इसे टालने की कीमत बड़ी हो सकती है।</p>
<h2>निष्कर्ष</h2>
<p>बैंक खाता KYC अपडेट कोई मुश्किल काम नहीं है — बस सही तरीका चुनना और दस्तावेज़ साफ रखना ज़रूरी है। नेट बैंकिंग या ऐप से शुरुआत करें, ज़रूरत पड़े तो वीडियो KYC लें, और सिर्फ खास मामलों में ब्रांच जाएं। जानकारी जमा करने के बाद स्टेटस ज़रूर चेक करें और रेफरेंस नंबर संभालकर रखें। और सबसे अहम: KYC के नाम पर OTP या पासवर्ड कभी किसी से साझा न करें — असली बैंक यह कभी नहीं मांगता। थोड़ी-सी सावधानी से यह काम एक ही बार में, बिना भागदौड़ के पूरा हो जाएगा।</p>
<p>इस लेख में बैंक खाता KYC अपडेट की पूरी प्रक्रिया साफ-साफ समझाई गई है — KYC क्या है, कब अपडेट कराना ज़रूरी है, कौन-से दस्तावेज़ चाहिए, नेट बैंकिंग, मोबाइल ऐप, आधार OTP और वीडियो KYC से अपडेट कैसे करें, ब्रांच में क्या करना होता है, और किन गलतियों से बचना है। हर बैंक की वेबसाइट का लेआउट थोड़ा अलग हो सकता है, लेकिन बुनियादी प्रक्रिया लगभग हर जगह एक जैसी है।</p>
<h2>KYC क्या है और बैंक इसे दोबारा क्यों मांगता है?</h2>
<p>KYC यानी “Know Your Customer” — ग्राहक को जानो। खाता खोलते समय बैंक आपकी पहचान और पते का प्रमाण लेता है। समय के साथ ये जानकारियां बदल जाती हैं: पता बदल जाता है, मोबाइल नंबर बदल जाता है, शादी के बाद नाम बदल जाता है, या पुराना पहचान पत्र एक्सपायर हो जाता है। भारतीय रिज़र्व बैंक (RBI) के नियमों के तहत बैंकों को समय-समय पर ग्राहकों का KYC रिकॉर्ड ताज़ा रखना होता है, ताकि रिकॉर्ड सही रहे और धोखाधड़ी पर रोक लगे।</p>
<p>इसीलिए बैंक कभी-कभी “पीरियोडिक KYC अपडेट” या “Re-KYC” के लिए कहता है, भले ही आपने खाता सालों पहले खोला हो। इसका मतलब यह नहीं है कि आपके खाते में कोई गड़बड़ है — यह एक नियमित प्रक्रिया है। लेकिन अगर तय समय में अपडेट नहीं कराया गया, तो बैंक धीरे-धीरे कुछ सेवाओं पर रोक लगा सकता है, जैसे नई सुविधाएं, बड़े लेन-देन या कुछ तरह के ट्रांसफर। इसलिए बैंक का मैसेज आते ही यह काम निपटा लेना समझदारी है, आखिरी दिन का इंतज़ार करना नहीं।</p>
<h2>अपडेट कराने से पहले: कौन-से दस्तावेज़ तैयार रखें?</h2>
<p>काम शुरू करने से पहले दस्तावेज़ तैयार रखेंगे तो प्रक्रिया आधी हो जाएगी। आमतौर पर ये चीज़ें चाहिए होती हैं:</p>
<p>पहचान का प्रमाण — पैन कार्ड, आधार कार्ड, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस में से बैंक द्वारा स्वीकार किया गया कोई एक दस्तावेज़। पते का प्रमाण — आधार कार्ड, पासपोर्ट, वोटर ID या हाल का यूटिलिटी बिल (बिजली, पानी या गैस का, आमतौर पर 2-3 महीने से ज़्यादा पुराना नहीं)। हाल की पासपोर्ट साइज़ फोटो, और अगर नाम या हस्ताक्षर बदले हैं तो उससे जुड़ा प्रमाण।</p>
<p>दो बातों का खास ध्यान रखें। पहली: दस्तावेज़ पर लिखा नाम, जन्मतिथि और पता, बैंक रिकॉर्ड से मेल खाना चाहिए — छोटी-सी स्पेलिंग की गलती भी आवेदन को अटका सकती है। दूसरी: ऑनलाइन अपलोड के लिए दस्तावेज़ की साफ स्कैन कॉपी या फोटो रखें, धुंधली या कटी हुई फोटो अक्सर रिजेक्ट हो जाती है। फोटो खींचते समय अच्छी रोशनी रखें और पूरा दस्तावेज़ फ्रेम में आए, इसका ध्यान रखें।</p>
<h2>तरीका 1: नेट बैंकिंग से बैंक खाता KYC अपडेट</h2>
<p>जिनके पास नेट बैंकिंग है, उनके लिए यही सबसे सीधा तरीका है। अपने बैंक की आधिकारिक वेबसाइट पर जाएं — ध्यान रहे, हमेशा बैंक की असली वेबसाइट ही खोलें, किसी SMS या ईमेल में आए लिंक पर क्लिक करके लॉगिन न करें। यूज़र ID और पासवर्ड से लॉगिन करें, फिर “सेवा अनुरोध”, “प्रोफाइल” या “KYC अपडेट” जैसा विकल्प ढूंढें। अलग-अलग बैंकों में यह अलग-अलग नाम से मिल सकता है।</p>
<p>वहां आपको अपना मौजूदा विवरण दिखेगा। जो जानकारी बदली है, उसे सही करें, ज़रूरी दस्तावेज़ अपलोड करें और फॉर्म जमा करें। जमा करने से पहले एक बार सारी जानकारी फिर से पढ़ लें — गलत पिन कोड या गलत मोबाइल नंबर बाद में फिर से सुधार मांगता है। जमा करने के बाद आपको एक रेफरेंस नंबर या SMS/ईमेल से पुष्टि मिलेगी; उसे संभालकर रखें, क्योंकि स्टेटस पूछते समय यही नंबर काम आएगा। सत्यापन में आमतौर पर कुछ कार्य दिवस लगते हैं।</p>
<h2>तरीका 2: मोबाइल बैंकिंग ऐप से अपडेट</h2>
<p>मोबाइल ऐप से प्रक्रिया लगभग नेट बैंकिंग जैसी ही है, बस छोटे स्क्रीन के हिसाब से ढली हुई। अपने बैंक का आधिकारिक ऐप खोलें और MPIN, फिंगरप्रिंट या पासवर्ड से लॉगिन करें। ऐप में “प्रोफाइल”, “सेटिंग” या “सेवा अनुरोध” में KYC अपडेट का विकल्प मिलेगा।</p>
<p>ऐप का फायदा यह है कि दस्तावेज़ की फोटो सीधे फोन के कैमरे से ली जा सकती है। लेकिन जल्दबाज़ी में धुंधली फोटो न लें — एक साफ फोटो ही पहली बार में स्वीकार होती है। जानकारी भरने के बाद रजिस्टर्ड मोबाइल नंबर पर आए OTP से पुष्टि करें और अनुरोध जमा करें। कई ऐप में “सेवा अनुरोध” या “स्टेटस ट्रैकर” सेक्शन में आप यह भी देख सकते हैं कि आपका अनुरोध किस चरण में है — प्राप्त हुआ, जांच में है, या पूरा हो गया।</p>
<h2>तरीका 3: आधार OTP से e-KYC</h2>
<p>अगर आपका आधार आपके मोबाइल नंबर से लिंक है, तो कुछ बैंक आधार OTP पर आधारित e-KYC की सुविधा देते हैं। इसमें आपको अपना आधार नंबर डालना होता है, फिर रजिस्टर्ड मोबाइल पर आए OTP से पुष्टि करनी होती है। बैंक आधार से आपकी बुनियादी जानकारी प्राप्त कर लेता है, जिससे दस्तावेज़ अपलोड करने की ज़रूरत कम या खत्म हो जाती है।</p>
<p>यह तरीका तभी काम करेगा जब आधार में आपकी जानकारी पहले से सही हो। अगर आपने हाल में पता बदला है, तो पहले आधार में पता अपडेट कराएं, फिर बैंक KYC कराएं — नहीं तो पुराना पता ही बैंक रिकॉर्ड में चला जाएगा और काम दोबारा करना पड़ेगा। यह बात खासकर उन लोगों के लिए ज़रूरी है जो शहर बदलकर आए हैं।</p>
<h2>तरीका 4: वीडियो KYC — बिना ब्रांच जाए पहचान सत्यापन</h2>
<p>वीडियो KYC में बैंक के अधिकृत प्रतिनिधि के साथ एक छोटी-सी लाइव वीडियो कॉल होती है। आपको बैंक की वेबसाइट या ऐप से वीडियो KYC का अपॉइंटमेंट लेना होता है, फिर तय समय पर कैमरा और स्थिर इंटरनेट वाले फोन या कंप्यूटर से कॉल में जुड़ना होता है। कॉल के दौरान प्रतिनिधि आपसे पैन कार्ड और आधार कार्ड दिखाने को कहेगा, चेहरा साफ दिखाने को कहेगा और कुछ बुनियादी सवाल पूछेगा।</p>
<p>वीडियो KYC की तैयारी पहले से कर लें: अच्छी रोशनी वाली शांत जगह चुनें, दोनों दस्तावेज़ हाथ में रखें, और बैकग्राउंड में शोर न हो। पूरी कॉल रिकॉर्ड की जाती है, यह सामान्य नियामक प्रक्रिया है, इससे घबराने की ज़रूरत नहीं। सफल कॉल के बाद सत्यापन आमतौर पर 24 से 48 घंटों में पूरा हो जाता है। यह तरीका उन लोगों के लिए बहुत उपयोगी है जो ब्रांच से दूर रहते हैं या जिनके पास ब्रांच जाने का समय नहीं है।</p>
<h2>तरीका 5: ब्रांच जाकर अपडेट — कब ज़रूरी है?</h2>
<p>ऑनलाइन सुविधा न मिलने पर, दस्तावेज़ों में बड़ा बदलाव होने पर (जैसे नाम बदलना), या बैंक द्वारा खास तौर पर बुलाए जाने पर ब्रांच जाना पड़ता है। ब्रांच में KYC अपडेट फॉर्म भरना होता है, साथ में दस्तावेज़ों की स्व-प्रमाणित (self-attested) फोटोकॉपी जमा करनी होती है। मूल दस्तावेज़ भी साथ ले जाएं, क्योंकि अधिकारी सत्यापन के लिए उन्हें देख सकता है।</p>
<p>ब्रांच जाने से पहले बैंक की वेबसाइट या कस्टमर केयर से यह पूछ लेना अच्छा रहता है कि आपके मामले में कौन-से फॉर्म और दस्तावेज़ चाहिए। इससे एक ही काम के लिए दो बार ब्रांच नहीं जाना पड़ेगा। जमा करने के बाद मिलने वाली रसीद या रेफरेंस नंबर संभालकर रखें — अगर बाद में स्टेटस पूछना पड़े तो यही काम आएगा।</p>
<h2>अपडेट का स्टेटस कैसे चेक करें?</h2>
<p>अनुरोध जमा करने के बाद उसका स्टेटस देखना उतना ही ज़रूरी है जितना जमा करना। नेट बैंकिंग या ऐप के “प्रोफाइल” या “सेवा अनुरोध” सेक्शन में स्टेटस दिख जाता है। कुछ बैंक SMS या ईमेल से भी अपडेट भेजते हैं। अगर कई कार्य दिवस बीत जाने के बाद भी स्टेटस न बदले, तो रेफरेंस नंबर के साथ कस्टमर केयर से संपर्क करें — बिना रेफरेंस नंबर के शिकायत दर्ज कराना मुश्किल होता है।</p>
<p>म्यूचुअल फंड या शेयर बाज़ार से जुड़ा KYC अलग होता है — वह KRA (KYC रजिस्ट्रेशन एजेंसी) पोर्टल, जैसे CAMS या KFintech, पर पैन नंबर से चेक किया जाता है। बैंक खाते का KYC और निवेश का KYC एक ही नहीं हैं; दोनों के स्टेटस अलग-अलग जगह दिखते हैं। इस फर्क को समझ लेने से गलत पोर्टल पर समय बर्बाद नहीं होगा।</p>
<h2>आम गलतियां जिनसे आवेदन अटक जाता है</h2>
<p>पहली गलती: धुंधली या अधूरी दस्तावेज़ फोटो अपलोड करना। दूसरी: दस्तावेज़ और बैंक रिकॉर्ड में नाम या पते की छोटी-सी भिन्नता — जैसे आधार में “कुमार” और बैंक में “कुमर”। तीसरी: रजिस्टर्ड मोबाइल नंबर बदले होने के बावजूद OTP उसी पुराने नंबर पर आने की उम्मीद करना — नंबर बदला है तो पहले बैंक में नंबर अपडेट कराएं, फिर KYC। चौथी: किसी अनजान लिंक या फोन कॉल पर KYC के नाम पर OTP या पासवर्ड बता देना।</p>
<p>यह चौथी गलती सबसे खतरनाक है। बैंक कभी भी फोन, SMS या ईमेल पर आपका OTP, पासवर्ड या पूरी कार्ड जानकारी नहीं मांगता। KYC अपडेट के नाम पर आया कोई भी ऐसा मैसेज जिसमें तुरंत लिंक पर क्लिक करने का दबाव हो, लगभग हमेशा धोखाधड़ी होती है। शंका हो तो बैंक की आधिकारिक वेबसाइट या हेल्पलाइन से ही संपर्क करें, मैसेज में दिए नंबर पर नहीं।</p>
<h2>अगर KYC अपडेट न कराया तो क्या होगा?</h2>
<p>बैंक नियमों के तहत पुराना KYC रिकॉर्ड होने पर खाते पर धीरे-धीरे सीमाएं लग सकती हैं — कुछ सेवाएं रुक सकती हैं, नए आवेदन अटक सकते हैं, और लंबे समय तक अपडेट न होने पर खाता अनुपालन की श्रेणी में आ सकता है। इसका मतलब यह नहीं है कि पैसा डूब जाएगा, लेकिन रोज़मर्रा के काम — ट्रांसफर, निकासी, नई सुविधा — अटक सकते हैं। इसलिए बैंक के नोटिस को “बाद में देखेंगे” वाली श्रेणी में न डालें।</p>
<p>वहीं, समय पर अपडेट कराने के फायदे सीधे हैं: खाता बिना रुकावट चलता है, नई सेवाओं के लिए पहचान सत्यापन तेज़ होता है, और आपका रिकॉर्ड धोखाधड़ी से सुरक्षित रहता है। यह काम साल में एक बार भी नहीं करना पड़ता — सिर्फ तब, जब जानकारी बदले या बैंक पीरियोडिक अपडेट मांगे। थोड़ा-सा समय लगाकर इसे निपटा लेना, बाद की बड़ी परेशानी से बचा लेता है। इस विषय पर सामान्य जानकारी के लिए <a href="https://www.bajajfinserv.in/hindi/how-to-update-kyc-online">बजाज फाइनेंस का KYC अपडेट गाइड</a> और <a href="https://www.bajajfinservmarkets.in/discover/kyc-update.amp">KYC अपडेट की प्रक्रिया और दस्तावेज़ों पर यह विस्तृत लेख</a> उपयोगी संदर्भ हैं — दोनों में ऑनलाइन और ऑफलाइन दोनों तरीकों की जानकारी दी गई है।</p>
<p>एक और बात जो इस काम से जुड़ी है: आपकी वित्तीय पहचान का रिकॉर्ड सिर्फ बैंक में ही नहीं होता। जैसे <a href="https://socialtarang.com/articles/check-cibil-score-free-fix-credit-report-errors-india-1793161633">क्रेडिट रिपोर्ट में गलतियां</a> आपके लोन और कार्ड पर असर डाल सकती हैं, वैसे ही गलत KYC रिकॉर्ड भी सेवाओं में रुकावट ला सकता है — इसलिए दोनों रिकॉर्ड समय-समय पर चेक करते रहना अच्छा रहता है। और अगर KYC के लिए आधार से जुड़ा कोई दस्तावेज़ अपडेट करना हो, तो <a href="https://socialtarang.com/articles/bachon-ka-aadhaar-card-banwana-biometric-update-1792902579">आधार बनवाने और बायोमेट्रिक अपडेट की प्रक्रिया</a> की जानकारी भी काम आ सकती है, क्योंकि आधार ही अक्सर पहचान और पते दोनों का प्रमाण बनता है।</p>
<h2>अक्सर पूछे जाने वाले सवाल</h2>
<h3>बैंक खाता KYC अपडेट कितने दिन में पूरा होता है?</h3>
<p>ऑनलाइन या वीडियो KYC के बाद सत्यापन में आमतौर पर कुछ कार्य दिवस लगते हैं; कई मामलों में 24 से 48 घंटों में भी काम हो जाता है। ब्रांच से किया गया अपडेट भी कुछ कार्य दिवसों में पूरा होता है। अगर एक हफ्ते से ज़्यादा बीत जाए तो रेफरेंस नंबर के साथ बैंक से स्टेटस पूछें।</p>
<h3>क्या KYC अपडेट के लिए ब्रांच जाना ज़रूरी है?</h3>
<p>नहीं, ज़्यादातर मामलों में नहीं। नेट बैंकिंग, मोबाइल ऐप, आधार OTP e-KYC या वीडियो KYC से काम हो जाता है। ब्रांच सिर्फ तब ज़रूरी होता है जब ऑनलाइन विकल्प न मिले, दस्तावेज़ों में बड़ा बदलाव हो, या बैंक खास तौर पर ब्रांच सत्यापन मांगे।</p>
<h3>KYC अपडेट के लिए कौन-से दस्तावेज़ चाहिए?</h3>
<p>पहचान के प्रमाण के रूप में पैन कार्ड, आधार कार्ड, पासपोर्ट, वोटर ID या ड्राइविंग लाइसेंस, और पते के प्रमाण के रूप में आधार, पासपोर्ट या हाल का यूटिलिटी बिल। बैंक के हिसाब से सूची में थोड़ा फर्क हो सकता है, इसलिए अपने बैंक की वेबसाइट पर सूची एक बार ज़रूर देख लें।</p>
<h3>KYC अपडेट न कराने पर खाता बंद हो जाएगा?</h3>
<p>तुरंत खाता बंद नहीं होता, लेकिन सेवाओं पर धीरे-धीरे सीमाएं लग सकती हैं और नए काम अटक सकते हैं। इसलिए बैंक का नोटिस मिलते ही अपडेट करा लेना सबसे सुरक्षित तरीका है — यह काम छोटा है, लेकिन इसे टालने की कीमत बड़ी हो सकती है।</p>
<h2>निष्कर्ष</h2>
<p>बैंक खाता KYC अपडेट कोई मुश्किल काम नहीं है — बस सही तरीका चुनना और दस्तावेज़ साफ रखना ज़रूरी है। नेट बैंकिंग या ऐप से शुरुआत करें, ज़रूरत पड़े तो वीडियो KYC लें, और सिर्फ खास मामलों में ब्रांच जाएं। जानकारी जमा करने के बाद स्टेटस ज़रूर चेक करें और रेफरेंस नंबर संभालकर रखें। और सबसे अहम: KYC के नाम पर OTP या पासवर्ड कभी किसी से साझा न करें — असली बैंक यह कभी नहीं मांगता। थोड़ी-सी सावधानी से यह काम एक ही बार में, बिना भागदौड़ के पूरा हो जाएगा।</p>
Share this article
About the Author
Related Articles
Finance
UPI फ्रॉड से कैसे बचें: OTP, QR कोड और फेक कॉल से अपने पैसे बचाने की पूरी जानकारी
Creator
Finance
वोटर ID कार्ड कैसे बनवाएं: ऑनलाइन आवेदन (Form 6), नाम सुधार और e-EPIC डाउनलोड की पूरी प्रक्रिया
Creator
Finance
राशन कार्ड में नया नाम कैसे जोड़ें: बच्चे, बहू और सुधार की पूरी प्रक्रिया
Creator
Finance
EWS Certificate Kaise Banwaye: Patrata, Documents aur Online/Offline Aavedan ki Poori Jankari
Creator